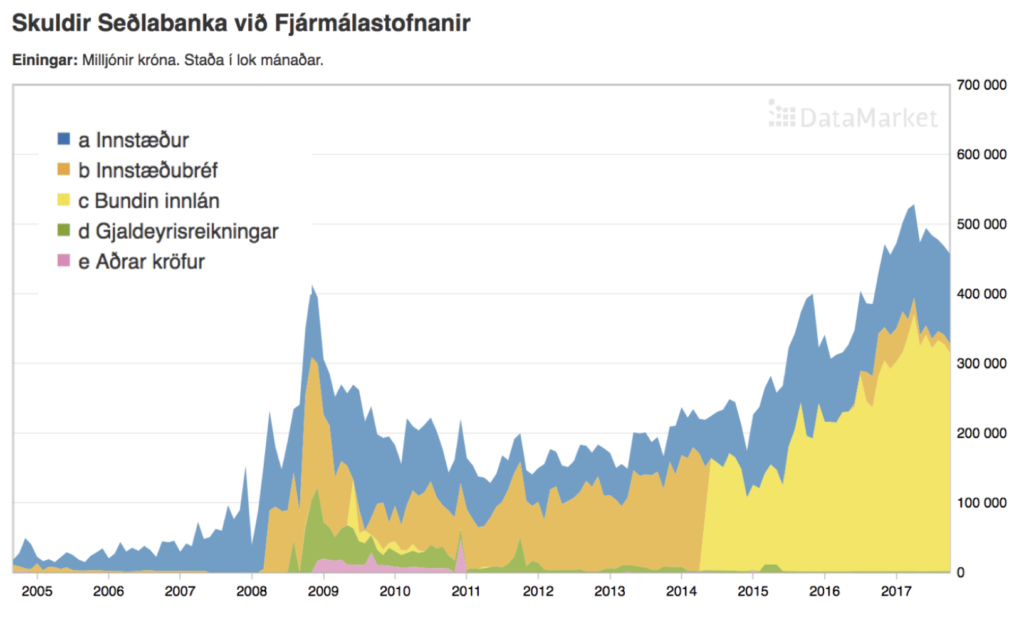
Bankarnir eiga gríðarlega mikið laust fé. Seðlabankinn býður bönkum að geyma laust fé á innstæðureikningum sem bera 5% vexti og í innstæðubréfum sem bera 5.75% vexti. Eins og sjá má af línuritinu þá hafa bankarnir verið að nýta sér þessa frábæru ávöxtun hjá Seðlabankanum í vaxandi mæli. Nú eru bankarnir með alls 206 milljarða í ávöxtun hjá Seðlabankanum sem gefur þeim á ársgrundvelli 11,5 milljarða í vexti.
Ég hef ítrekað bent á að Seðlabankinn geti sparað sér verulegan hluta af þessum vaxtagjöldum með því t.d. að beita bindiskyldu eða hreinlega lækka stýrivexti.
Þessi vaxtagjöld Seðlabankans draga vitaskuld úr getu hans til að greiða arð í ríkissjóð. Það þýðir að skattgreiðendur þurfa að greiða hærri skatta sem því nemur.
 Evruríkið Kýpur lenti í efnahagslegu áfalli og glímir nú við afleiðingar þess. Aðild að myntbandalagi reyndist því ekki sú trygging gegn efnahagshruni sem margir hafa haldið.
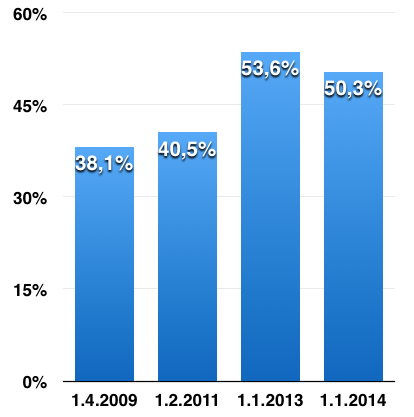 Þrátt fyrir alvarlegt efnahagsáfall, fjármagnshöft og talsverðan áróður gegn íslensku krónunni benda
 Mbl.is flytur

 Niðurstaða nefndar um afnám verðtryggingar af nýjum neytendalánum er einróma sú að verðtrygging sé skaðleg og hana þurfi að afnema. Nefndin klofnaði hins vegar í afstöðu sinni til þess hversu hratt eigi að afnema verðtrygginguna. Minnihluti nefndarinnar leggur til afnám strax á miðju ári, en meirihlutinn vill afnema verðtryggingu í áföngum og taka fyrsta skrefið næstu áramót. Þingið þarf því að velja á milli þessara valkosta. Í þessum pistli skoða ég helstu rök meirihlutans gegn afnámi í einu skrefi og set fram mótrök gegn þeim.