 Mbl.is flytur fréttir af áformum óþekktra en ákaflega góðhjartaðra aðila sem hyggjast gefa sérhverjum Íslendingi 31.8 auroracoin þann 25. mars næstkomandi. Íslendingar geti þá notað Auroracoin sem gjaldmiðil í staðinn fyrir krónur. Þannig verði þjóðin laus undan „gjaldeyrishöftum og útþynningu gjaldmiðilsins“.
Ýmislegt bendir samt til þess að hér sé um að ræða peningasvindl og brot á lögum. (meira…)
 Niðurstaða nefndar um afnám verðtryggingar af nýjum neytendalánum er einróma sú að verðtrygging sé skaðleg og hana þurfi að afnema. Nefndin klofnaði hins vegar í afstöðu sinni til þess hversu hratt eigi að afnema verðtrygginguna. Minnihluti nefndarinnar leggur til afnám strax á miðju ári, en meirihlutinn vill afnema verðtryggingu í áföngum og taka fyrsta skrefið næstu áramót. Þingið þarf því að velja á milli þessara valkosta. Í þessum pistli skoða ég helstu rök meirihlutans gegn afnámi í einu skrefi og set fram mótrök gegn þeim.
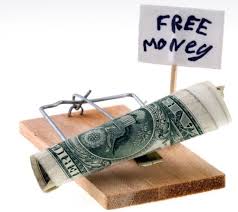 Nokkur bifreiðaumboð eru farin að auglýsa „vaxtalaus“ bílalán. Þegar betur er gáð þá eru vaxtalausu lánin alls ekki ókeypis. Því „vaxtalaus“ lán frá bifreiðaumboði bjóðast bara þeim sem sætta sig við að fá ekki afslætti eða aukahluti í kaupbæti sem bjóðast þeim sem staðgreiða eða greiða með venjulegu bílaláni.
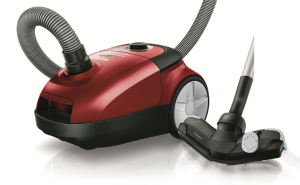 ESB ætlar að banna sölu á kraftmiklum ryksugum. Frá og með september 2014 verður bannað að selja heimilisryksugur aflmeiri en 1600 W. Frá 2017 má aflið ekki vera meira en 900 W.
 Peningaþenslan er komin af stað, aftur. Bankar hafa aukið laust fé í umferð um 10% á aðeins hálfu ári. Þessi þróun er áhyggjuefni og kallar á skjót viðbrögð. Í aðdraganda hrunsins óx peningamagn hratt, þrátt fyrir háa stýrivexti. Peningastefna Seðlabankans, sem á þeim tíma byggði á stýrivaxtatækinu, kom hvorki í veg fyrir gengdarlausa peningaþenslu bankanna, né það hrun er af henni leiddi. Hvað getum við lært af þeirri reynslu?
 The